Từ năm 2026, chính sách thuế thu nhập doanh nghiệp (TNDN) tại Việt Nam có một điểm mới rất quan trọng: doanh nghiệp, tổ chức có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế TNDN. Đây là quy định được bổ sung nhằm hỗ trợ doanh nghiệp siêu nhỏ, giảm gánh nặng tài chính và khuyến khích khởi nghiệp. Bài viết dưới đây sẽ phân tích chi tiết các trường hợp được miễn thuế, điều kiện áp dụng, cách xác định doanh thu và những lưu ý quan trọng.
1. Cơ sở pháp lý của chính sách miễn thuế
Quy định miễn thuế TNDN đối với doanh nghiệp có doanh thu ≤ 1 tỷ đồng được ghi nhận tại Điều 2 Nghị định 141/2026/NĐ-CP (ban hành ngày 29/4/2026). Nghị định này bổ sung khoản 15 vào Điều 4 Nghị định 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế thu nhập doanh nghiệp 2025 (Luật số 67/2025/QH15).
Cụ thể, khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP (được sửa đổi, bổ sung) quy định:
“Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống…” thuộc diện thu nhập được miễn thuế TNDN.
Chính sách này có hiệu lực từ ngày 01/01/2026 và áp dụng cho kỳ tính thuế năm 2026 trở đi. Đây là một trong những biện pháp hỗ trợ doanh nghiệp nhỏ và siêu nhỏ trong bối cảnh kinh tế còn nhiều khó khăn, đồng thời đồng bộ với việc nâng ngưỡng doanh thu miễn thuế cho hộ kinh doanh, cá nhân kinh doanh lên 1 tỷ đồng/năm.
2. Điều kiện để được miễn thuế TNDN
Để được miễn thuế TNDN theo quy định này, doanh nghiệp phải đáp ứng đồng thời các điều kiện sau:
Thứ nhất, doanh nghiệp, tổ chức phải được thành lập theo quy định của pháp luật Việt Nam. Điều này bao gồm công ty TNHH, công ty cổ phần, doanh nghiệp tư nhân, hợp tác xã… nhưng không áp dụng cho chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài hoặc tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam.
Thứ hai, tổng doanh thu năm phải từ 01 tỷ đồng trở xuống. Đây là điều kiện cốt lõi.
Thứ ba, doanh nghiệp không thuộc trường hợp bị loại trừ. Cụ thể, quy định miễn thuế không áp dụng đối với doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện miễn thuế. Mục đích của quy định này là ngăn chặn tình trạng chia nhỏ pháp nhân để lách ngưỡng doanh thu.
3. Cách xác định tổng doanh thu năm
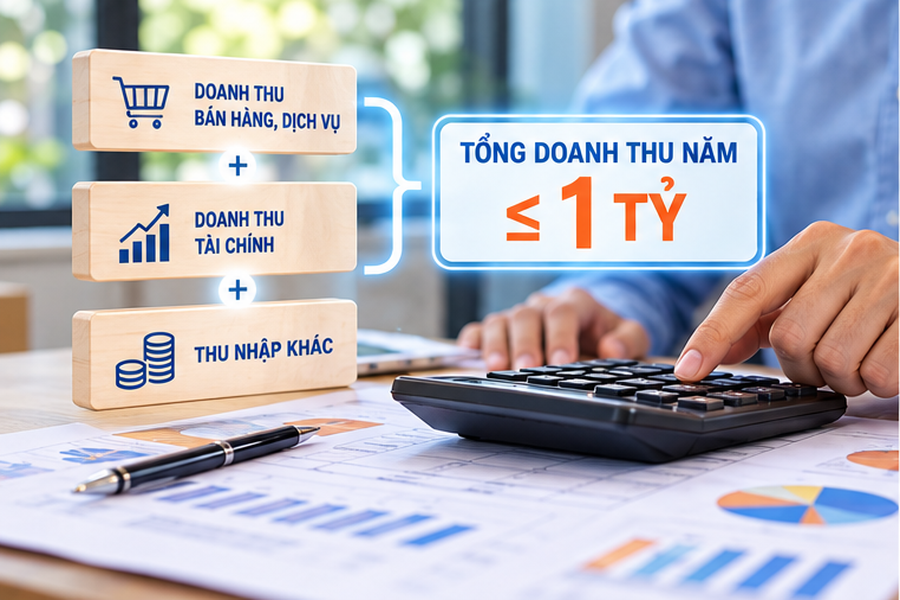
Tổng doanh thu năm làm căn cứ xác định đối tượng miễn thuế được quy định rất rõ ràng:
Tổng doanh thu năm = Doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu) + Doanh thu từ hoạt động tài chính + Thu nhập khác.
Số liệu này lấy từ Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế TNDN của kỳ tính thuế năm trước liền kề.
Ví dụ: Để xác định doanh nghiệp có được miễn thuế TNDN năm 2026 hay không, cơ quan thuế sẽ căn cứ vào tổng doanh thu năm 2025 trên tờ khai quyết toán thuế TNDN năm 2025.
Trường hợp doanh nghiệp hoạt động không đủ 12 tháng trong kỳ tính thuế năm trước liền kề: Tổng doanh thu được quy đổi theo công thức:
Tổng doanh thu quy đổi = (Tổng doanh thu thực tế ÷ Số tháng thực tế hoạt động) × 12 tháng.
Trường hợp doanh nghiệp mới thành lập, chuyển đổi loại hình, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ thì thời gian hoạt động được tính đủ tháng.
4. Trường hợp doanh nghiệp mới thành lập
Đối với doanh nghiệp mới thành lập trong kỳ tính thuế (ví dụ thành lập năm 2026), quy định có điểm đặc biệt thuận lợi:
- Nếu doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng → không phải tạm nộp thuế TNDN.
- Kết thúc kỳ tính thuế, nếu tổng doanh thu thực tế không vượt 01 tỷ đồng → được miễn thuế TNDN.
- Nếu tổng doanh thu thực tế vượt 01 tỷ đồng → doanh nghiệp phải kê khai, quyết toán thuế TNDN theo quy định, nhưng không phải tính tiền chậm nộp.
Quy định này giúp doanh nghiệp mới thành lập giảm áp lực dòng tiền ngay từ những tháng đầu hoạt động.
5. Xử lý số thuế đã tạm nộp
Nhiều doanh nghiệp đã tạm nộp thuế TNDN quý I/2026 trước khi Nghị định 141/2026/NĐ-CP có hiệu lực. Theo hướng dẫn tại Điều 4 Nghị định này:
Nếu doanh nghiệp đáp ứng điều kiện miễn thuế (doanh thu năm trước liền kề ≤ 1 tỷ đồng), thì:
- Không phải tạm nộp thuế các quý tiếp theo;
- Số thuế đã tạm nộp được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo quy định của pháp luật về quản lý thuế.
6. Phân biệt với các chính sách miễn thuế TNDN khác
Cần lưu ý rằng miễn thuế theo ngưỡng doanh thu 1 tỷ đồng là một trường hợp độc lập, khác với các ưu đãi miễn giảm thuế khác như:
- Miễn thuế 2 năm đối với doanh nghiệp thành lập mới từ hộ kinh doanh (theo Luật Thuế TNDN 2025).
- Miễn thuế 3 năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu (theo Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP).
- Ưu đãi thuế suất 15% (doanh thu ≤ 3 tỷ đồng) hoặc 17% (doanh thu từ trên 3 tỷ đến 50 tỷ đồng).
Doanh nghiệp có thể đồng thời thuộc nhiều diện ưu đãi nhưng phải lựa chọn áp dụng theo nguyên tắc có lợi nhất hoặc theo hướng dẫn cụ thể của cơ quan thuế.
Chính sách miễn thuế TNDN cho doanh nghiệp doanh thu ≤ 1 tỷ đồng mang lại nhiều lợi ích thiết thực:
- Giảm chi phí tuân thủ thuế cho hàng trăm nghìn doanh nghiệp siêu nhỏ.
- Tạo điều kiện tích lũy vốn, tái đầu tư trong giai đoạn đầu phát triển.
- Khuyến khích hộ kinh doanh chuyển đổi lên doanh nghiệp (vì ngưỡng miễn thuế đã được nâng lên tương đương).
- Hạn chế tình trạng “lách luật” bằng cách duy trì hoạt động dưới dạng hộ kinh doanh để tránh nghĩa vụ thuế TNDN.
Tuy nhiên, chính sách cũng đặt ra yêu cầu cao hơn về việc ghi nhận doanh thu đầy đủ, trung thực. Doanh nghiệp cần lưu ý rằng “doanh thu” ở đây không chỉ là doanh thu bán hàng mà bao gồm cả doanh thu tài chính và thu nhập khác. Việc bỏ sót các khoản này có thể dẫn đến việc bị loại khỏi diện miễn thuế.
Những lưu ý quan trọng khi áp dụng:
- Doanh thu phải được xác định trên tờ khai quyết toán năm trước liền kề, không phải doanh thu dự kiến của năm hiện tại (trừ trường hợp doanh nghiệp mới thành lập).
- Quan hệ liên kết là yếu tố dễ bị bỏ sót. Nếu doanh nghiệp là công ty con hoặc có quan hệ liên kết với doanh nghiệp lớn hơn, sẽ không được miễn thuế dù doanh thu của mình dưới 1 tỷ.
- Doanh nghiệp vẫn phải thực hiện đầy đủ nghĩa vụ kê khai thuế GTGT, thuế TNCN (nếu có), hóa đơn điện tử và các nghĩa vụ khác theo quy định.
- Khi doanh thu vượt ngưỡng 1 tỷ đồng, doanh nghiệp phải chuyển sang chế độ kê khai, nộp thuế TNDN bình thường từ thời điểm vượt ngưỡng.
- Nên theo dõi sát sao hướng dẫn của Cục Thuế và các công văn giải đáp để tránh sai sót trong quá trình thực hiện.
Kết luận
Từ năm 2026, doanh nghiệp có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp nếu đáp ứng các điều kiện về thành lập theo pháp luật Việt Nam, không thuộc diện công ty con/quan hệ liên kết bị loại trừ, và xác định đúng tổng doanh thu theo quy định. Đây là chính sách hỗ trợ thiết thực, giúp doanh nghiệp siêu nhỏ có thêm nguồn lực để phát triển bền vững.
Doanh nghiệp cần chủ động rà soát doanh thu năm trước liền kề, chuẩn bị hồ sơ đầy đủ và theo dõi sát các văn bản hướng dẫn để tận dụng tối đa quyền lợi hợp pháp. Việc tuân thủ đúng quy định không chỉ giúp giảm nghĩa vụ thuế mà còn góp phần xây dựng môi trường kinh doanh minh bạch, lành mạnh.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/