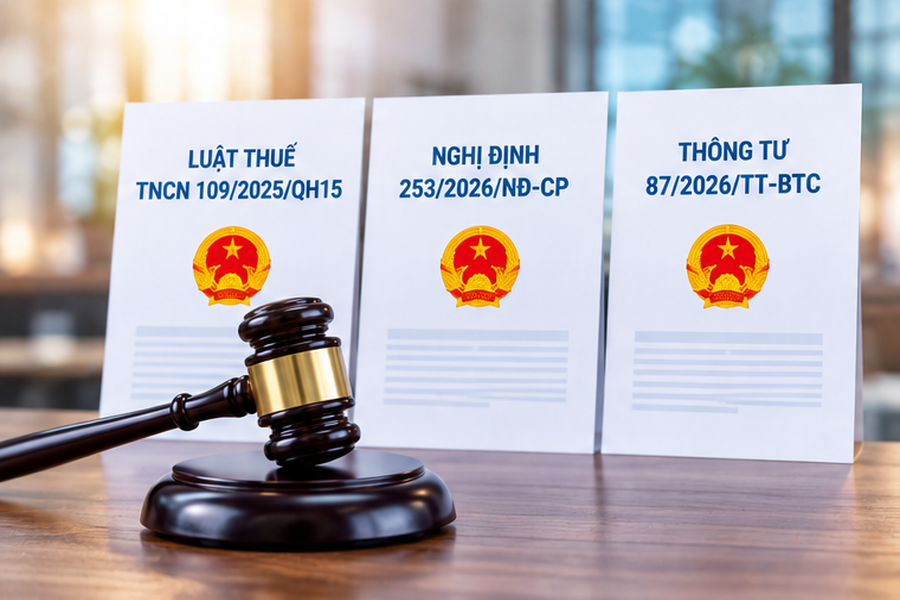
Trong hệ thống thuế thu nhập cá nhân (TNCN) Việt Nam, khấu trừ thuế tại nguồn luôn là một trong những cơ chế quan trọng nhằm đảm bảo việc thu thuế kịp thời, giảm thiểu rủi ro thất thu và tạo sự thuận tiện cho cả người nộp thuế lẫn cơ quan quản lý. Đặc biệt, đối với thu nhập vãng lai – loại thu nhập không thường xuyên, không gắn liền với hợp đồng lao động dài hạn – quy định về khấu trừ thuế 10% đã có sự điều chỉnh đáng kể theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Từ năm 2026, ngưỡng khấu trừ bắt buộc được nâng từ 2 triệu đồng lên 5 triệu đồng/lần chi trả, mang lại nhiều thay đổi thực tiễn cho cả doanh nghiệp, tổ chức trả thu nhập và người lao động.
1. Thu nhập vãng lai là gì?
Thu nhập vãng lai (hay còn gọi là thu nhập không thường xuyên) được hiểu là các khoản tiền lương, tiền công, tiền thù lao, tiền chi khác mà cá nhân nhận được từ tổ chức, cá nhân trả thu nhập nhưng không ký hợp đồng lao động hoặc chỉ ký hợp đồng lao động dưới 03 tháng.
Trường hợp này còn bao gồm cả việc trả thu nhập cho người lao động đã chấm dứt hợp đồng lao động trước đó. Điển hình của thu nhập vãng lai gồm: thù lao giảng dạy, tư vấn ngắn hạn, tiền công cộng tác viên, tiền thù lao tham gia hội thảo, tiền hỗ trợ dự án tạm thời, tiền bồi dưỡng chuyên môn không thường xuyên, hoặc các khoản chi trả theo hợp đồng dịch vụ ngắn hạn không đủ điều kiện trở thành quan hệ lao động chính thức.
Khác với thu nhập từ tiền lương, tiền công theo hợp đồng lao động từ 03 tháng trở lên (áp dụng biểu thuế lũy tiến từng phần và giảm trừ gia cảnh), thu nhập vãng lai chịu cơ chế khấu trừ đơn giản hơn – tỷ lệ cố định 10% trên tổng thu nhập trước khi chi trả. Mục đích của quy định này là thu thuế ngay tại nguồn, tránh tình trạng cá nhân nhận tiền rồi không kê khai, quyết toán đầy đủ.
2. Cơ sở pháp lý và sự thay đổi quan trọng năm 2026
Trước đây, theo các quy định cũ (Thông tư 111/2013/TT-BTC và các văn bản hướng dẫn), tổ chức, cá nhân trả thu nhập phải khấu trừ 10% thuế TNCN đối với mọi khoản chi trả từ 2 triệu đồng/lần trở lên cho cá nhân không ký hợp đồng hoặc ký hợp đồng dưới 03 tháng. Mức ngưỡng thấp này khiến nhiều khoản thù lao nhỏ lẻ cũng bị khấu trừ, tạo gánh nặng hành chính cho cả bên trả và bên nhận, đồng thời làm phát sinh nhiều trường hợp phải hoàn thuế sau này nếu cá nhân thuộc diện không phải nộp thuế.
Từ ngày 01/7/2026 (với một số quy định áp dụng từ kỳ tính thuế năm 2026), Nghị định 253/2026/NĐ-CP đã điều chỉnh rõ ràng tại Điều 50:
Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân.
Đối với mức chi trả dưới 5 triệu đồng/lần, tổ chức, cá nhân trả thu nhập không bắt buộc khấu trừ, trừ trường hợp cá nhân có yêu cầu khấu trừ. Quy định này được xem là bước tiến quan trọng, phù hợp hơn với thực tế đời sống và chi phí sinh hoạt hiện nay, đồng thời giảm bớt thủ tục không cần thiết cho các khoản thu nhập nhỏ.
3. Đối tượng áp dụng và điều kiện khấu trừ
- Bên trả thu nhập: Mọi tổ chức, doanh nghiệp, hộ kinh doanh, cá nhân có hoạt động kinh doanh trả các khoản thu nhập nêu trên cho cá nhân cư trú.
- Bên nhận thu nhập: Cá nhân cư trú tại Việt Nam (có thời gian cư trú từ 183 ngày trở lên trong năm dương lịch hoặc có nơi ở thường xuyên). Đối với cá nhân không cư trú, cơ chế khấu trừ thường khác (thường 20% hoặc theo quy định riêng).
- Thời điểm xác định: Là thời điểm thực tế chi trả thu nhập (kể cả trường hợp trả bằng hiện vật hoặc lợi ích không bằng tiền, nếu có).
Lưu ý quan trọng: Nếu cá nhân đã ký hợp đồng lao động từ 03 tháng trở lên thì không thuộc diện khấu trừ 10% vãng lai mà chuyển sang cơ chế tạm khấu trừ theo biểu lũy tiến và giảm trừ gia cảnh. Việc phân biệt rõ ràng giúp tránh nhầm lẫn khi kê khai.
4. Cách tính và thực hiện khấu trừ
Công thức khá đơn giản:
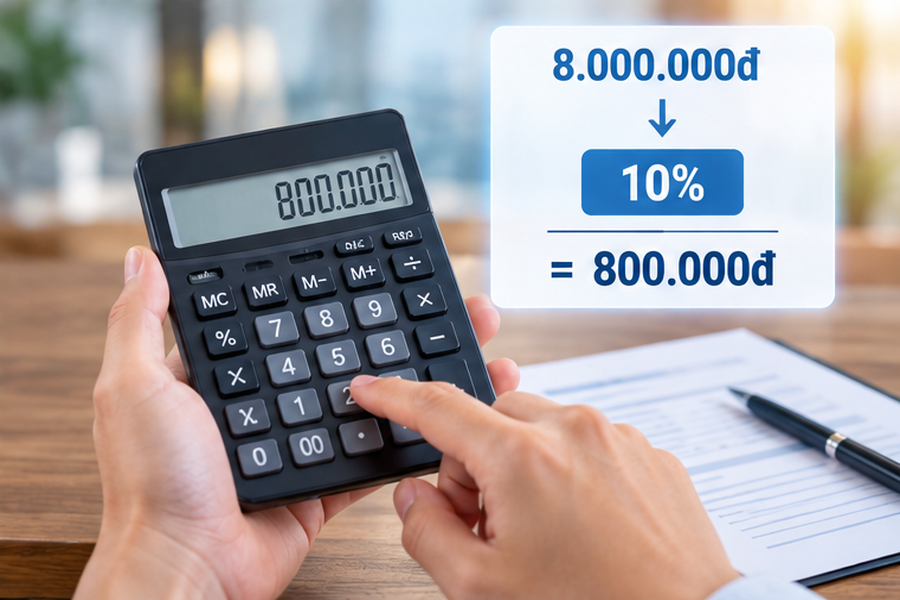
Số thuế khấu trừ = Tổng thu nhập chi trả × 10%
Ví dụ minh họa: Công ty A thuê ông B làm cộng tác viên viết bài, chi trả 8 triệu đồng/lần. Vì mức chi trả ≥ 5 triệu đồng, công ty A phải khấu trừ 800.000 đồng thuế TNCN và chỉ trả thực tế 7,2 triệu đồng cho ông B. Số thuế 800.000 đồng sẽ được công ty A kê khai, nộp vào ngân sách theo kỳ kê khai thuế TNCN (tháng hoặc quý tùy thuộc kỳ kê khai GTGT của đơn vị).
Trường hợp chi trả 4,5 triệu đồng/lần: Công ty không bắt buộc khấu trừ. Ông B có thể yêu cầu khấu trừ nếu muốn, hoặc tự kê khai quyết toán cuối năm nếu tổng thu nhập cả năm vượt ngưỡng chịu thuế.
Sau khi khấu trừ, tổ chức trả thu nhập có trách nhiệm:
- Lập chứng từ khấu trừ thuế (mẫu theo quy định của Bộ Tài chính).
- Kê khai trên tờ khai thuế TNCN (thường là mẫu 05/KK-TNCN hoặc tương đương theo Thông tư mới).
- Nộp số thuế đã khấu trừ đúng hạn.
- Cung cấp chứng từ khấu trừ cho cá nhân nhận thu nhập để phục vụ việc quyết toán thuế cuối năm (nếu cần).
5. Tác động và ý nghĩa của quy định mới
Việc nâng ngưỡng từ 2 triệu lên 5 triệu đồng mang lại nhiều lợi ích thiết thực:
- Giảm gánh nặng hành chính: Nhiều khoản thù lao nhỏ lẻ (dưới 5 triệu) không còn bị khấu trừ bắt buộc, giúp doanh nghiệp tiết kiệm thời gian kê khai, lập chứng từ và giảm chi phí quản lý.
- Hỗ trợ người lao động thu nhập thấp và trung bình: Cá nhân nhận các khoản thu nhập không thường xuyên dưới ngưỡng mới được nhận đủ tiền, không bị tạm giữ 10%. Điều này đặc biệt có ý nghĩa với cộng tác viên, làm việc tự do, giảng viên thỉnh giảng hoặc người làm việc theo dự án ngắn hạn.
- Tăng tính linh hoạt: Cá nhân vẫn có quyền yêu cầu khấu trừ nếu muốn chủ động hoàn thành nghĩa vụ thuế sớm, tránh phải đóng một lần lớn khi quyết toán.
- Phù hợp với bối cảnh kinh tế: Với mức giảm trừ gia cảnh đã được nâng lên 15,5 triệu đồng/tháng (bản thân) và 6,2 triệu đồng/tháng (người phụ thuộc), cùng biểu thuế lũy tiến được rút gọn còn 5 bậc, việc điều chỉnh ngưỡng khấu trừ vãng lai giúp hệ thống thuế trở nên đồng bộ và nhân văn hơn.
Tuy nhiên, quy định mới cũng đặt ra yêu cầu cao hơn về trách nhiệm của tổ chức trả thu nhập trong việc xác định đúng bản chất khoản chi (vãng lai hay thường xuyên), lưu trữ hồ sơ chứng minh và kê khai chính xác. Việc nhầm lẫn có thể dẫn đến bị xử phạt vi phạm hành chính về thuế.
6. Một số lưu ý thực tế khi áp dụng
- Cá nhân nhận thu nhập vãng lai vẫn phải tự theo dõi tổng thu nhập cả năm. Nếu tổng thu nhập từ nhiều nguồn vượt mức giảm trừ gia cảnh và thuộc diện phải nộp thuế, vẫn cần quyết toán thuế TNCN (trừ trường hợp đã được khấu trừ đủ và không phát sinh nghĩa vụ bổ sung).
- Trường hợp tổ chức trả thu nhập cho nhiều cá nhân cùng lúc, mỗi lần chi trả được xác định riêng theo từng cá nhân.
- Đối với các khoản thu nhập đặc thù (thù lao hội đồng quản trị, ban kiểm soát không chuyên trách…), cần đối chiếu kỹ hướng dẫn của Thông tư 87/2026/TT-BTC để xác định đúng tỷ lệ và cách thức khấu trừ.
- Chứng từ khấu trừ là căn cứ quan trọng để cá nhân đối chiếu khi quyết toán hoặc khi cần hoàn thuế. Doanh nghiệp nên cấp chứng từ kịp thời và đầy đủ thông tin.
Kết luận
Quy định khấu trừ thuế 10% đối với thu nhập vãng lai với ngưỡng mới 5 triệu đồng/lần chi trả là một trong những điểm đổi mới đáng ghi nhận của hệ thống thuế TNCN năm 2026. Nó không chỉ đơn giản hóa thủ tục hành chính mà còn thể hiện sự quan tâm đến thực tiễn thu nhập của người lao động trong nền kinh tế số và kinh tế chia sẻ ngày càng phát triển.
Tổ chức, doanh nghiệp cần chủ động cập nhật quy định, điều chỉnh quy trình chi trả và kê khai để tuân thủ đúng pháp luật. Đồng thời, cá nhân nhận thu nhập vãng lai cũng nên nắm rõ quyền lợi và nghĩa vụ của mình để tối ưu hóa nghĩa vụ thuế một cách hợp pháp.
Việc hiểu và áp dụng đúng quy định này sẽ góp phần xây dựng môi trường thuế minh bạch, công bằng, đồng thời hỗ trợ tốt hơn cho hoạt động kinh doanh và đời sống của người dân trong giai đoạn phát triển kinh tế mới.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/